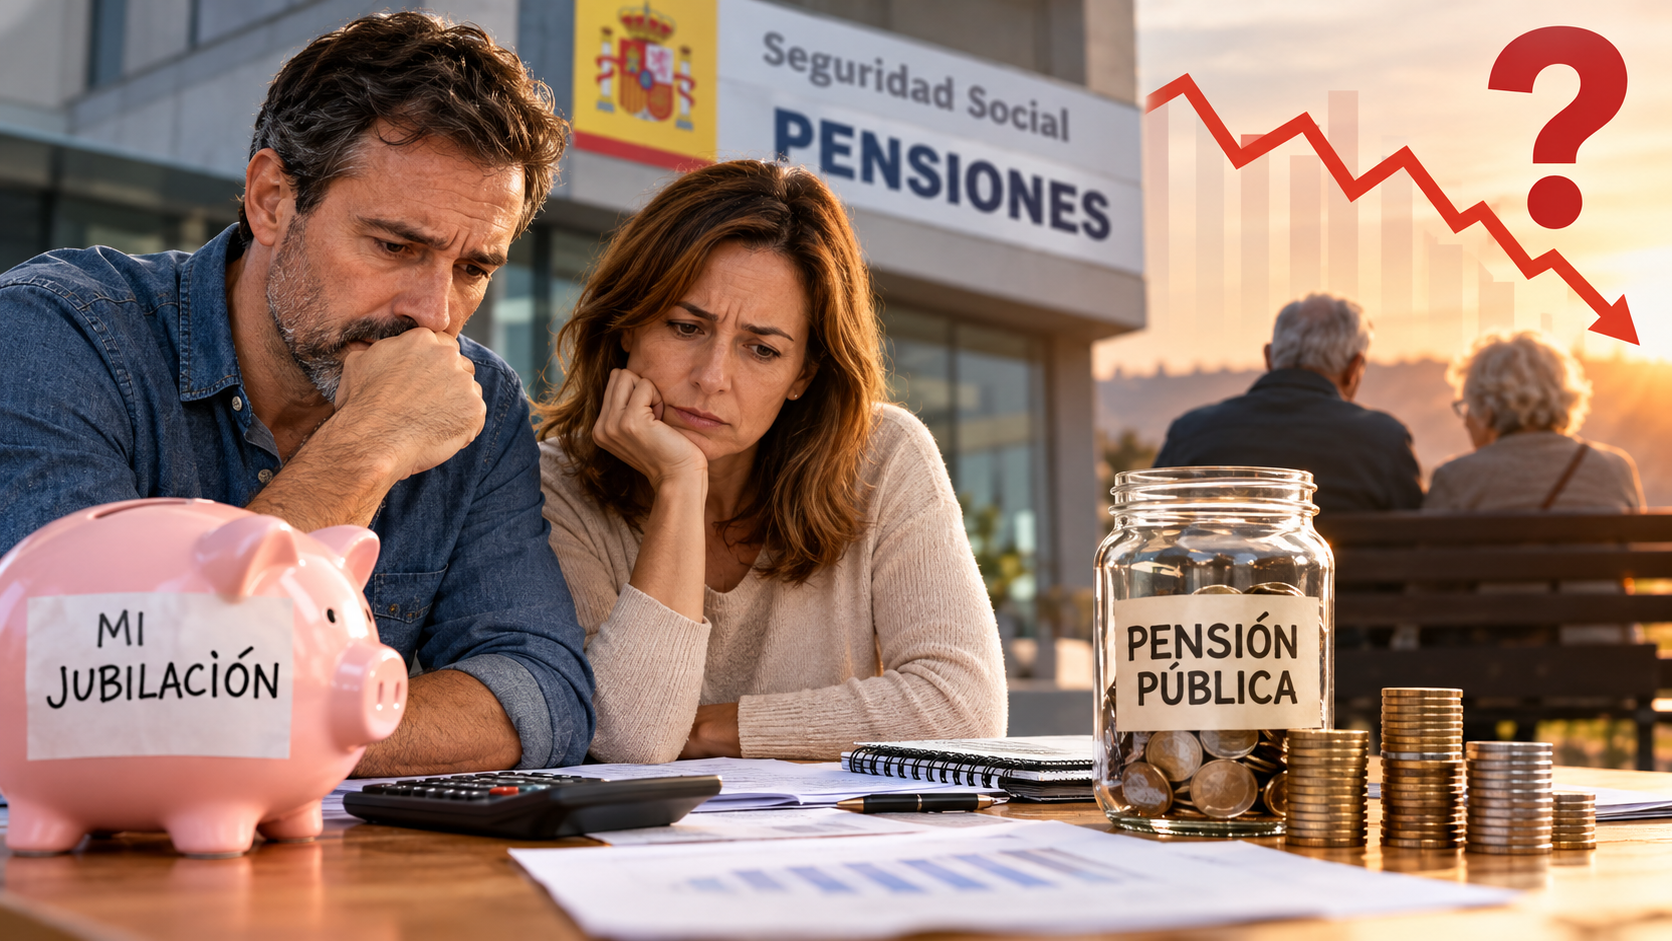
La preocupación por la pensión pública crece entre los trabajadores españoles. Tres de cada cuatro creen que no podrán mantener un nivel de vida cómodo durante la jubilación, mientras que el ahorro complementario a través de las empresas continúa teniendo una presencia limitada.
La jubilación se ha convertido en una de las principales preocupaciones financieras de muchos trabajadores en España. Aunque el sistema público de pensiones constituye la base de los ingresos de millones de jubilados, una parte importante de la población teme que la prestación que recibirá en el futuro no sea suficiente para cubrir sus necesidades económicas.
Según los datos recogidos en el artículo de referencia, un estudio de Nationale-Nederlanden apunta a que el 75% de los trabajadores considera que no podrá vivir cómodamente dependiendo exclusivamente de su pensión pública. Esta inquietud pone de manifiesto la importancia de planificar el ahorro a largo plazo y de analizar qué alternativas pueden ayudar a complementar los ingresos durante la jubilación.
El problema no se limita a la preocupación por el importe de la futura pensión. También existe una diferencia significativa entre quienes reconocen la necesidad de preparar su futuro financiero y quienes realmente comienzan a ahorrar para conseguirlo.
La pensión pública genera dudas entre los trabajadores españoles
La incertidumbre sobre las pensiones está relacionada con diferentes factores, entre ellos el envejecimiento de la población, la evolución del coste de la vida y las perspectivas económicas de las próximas décadas.
Para muchos trabajadores, la principal pregunta es si los ingresos que recibirán al jubilarse les permitirán mantener su nivel de vida. Gastos como la vivienda, la alimentación, los suministros, el transporte y la atención sanitaria pueden representar una parte considerable del presupuesto mensual de cualquier hogar.
Además, la inflación puede reducir el poder adquisitivo de los ahorros y de los ingresos futuros. Aunque las pensiones públicas están sujetas a mecanismos de actualización, la evolución de los precios y las necesidades particulares de cada persona hacen que resulte difícil anticipar con exactitud la situación económica que tendrá cada jubilado.
Esta incertidumbre explica por qué cada vez cobra más importancia la planificación financiera individual. No se trata necesariamente de sustituir la pensión pública, sino de estudiar si será suficiente para afrontar los gastos previstos durante la jubilación.
Solo una minoría cuenta con ahorro para la jubilación a través de su empresa
Uno de los datos destacados del estudio es que únicamente el 9,2% de los encuestados dispone de un plan de previsión social proporcionado por su empresa. Esta cifra refleja la limitada implantación de los sistemas de ahorro empresarial entre los trabajadores consultados. Estos mecanismos permiten complementar la protección pública mediante aportaciones que pueden proceder de la compañía, del empleado o de ambos, dependiendo de las condiciones del plan.
Los planes de pensiones de empleo pueden desempeñar un papel relevante en la preparación de la jubilación, especialmente para quienes tienen dificultades para reservar una parte de sus ingresos cada mes. Sin embargo, su desarrollo presenta obstáculos. Las pequeñas y medianas empresas pueden encontrar dificultades administrativas, económicas y organizativas para implantar este tipo de beneficios.
Por ello, facilitar el acceso a los instrumentos de previsión social empresarial podría contribuir a extender el ahorro a largo plazo entre un mayor número de trabajadores.
Por qué empezar a ahorrar pronto puede marcar la diferencia
El tiempo es uno de los factores más importantes cuando se trata de acumular capital para la jubilación. Empezar a ahorrar durante los primeros años de la vida laboral permite distribuir el esfuerzo económico a lo largo de más tiempo.
El artículo de referencia recoge un ejemplo ilustrativo: una aportación de 100 euros mensuales desde los 25 años podría permitir acumular alrededor de 116.000 euros para la jubilación, según los supuestos de cálculo utilizados.
En cambio, quienes comienzan a planificar su ahorro a una edad más avanzada pueden necesitar realizar aportaciones mensuales considerablemente superiores para alcanzar un objetivo parecido.
Esta diferencia se explica por el tiempo disponible y por el posible efecto de la rentabilidad acumulada. Cuando los rendimientos se reinvierten, el capital puede crecer progresivamente, aunque los resultados dependen de las condiciones del producto financiero, las comisiones, la fiscalidad y la evolución de los mercados.
Es importante recordar que estas cifras son estimaciones, no garantías. La rentabilidad futura puede variar y la inflación reduce el poder adquisitivo del dinero acumulado. Aun así, la idea fundamental es clara: comenzar con cantidades asumibles y mantener una estrategia constante puede facilitar la preparación económica de la jubilación.
La tasa de sustitución de las pensiones no garantiza mantener el mismo nivel de vida
Otro indicador que influye en el debate es la tasa de sustitución de las pensiones, que compara la prestación de jubilación con los ingresos laborales anteriores. En España, este indicador se ha situado tradicionalmente en niveles elevados en comparación con otros países europeos. El artículo de referencia menciona una tasa próxima al 80%, aunque su valor depende de la metodología utilizada y del colectivo analizado.
Sin embargo, una tasa de sustitución elevada no significa que todas las personas vayan a recibir una pensión equivalente al 80% de su último salario. La cuantía depende, entre otros factores, de las bases de cotización, los años cotizados y las reglas aplicables en el momento de la jubilación. También influyen las circunstancias personales y los cambios normativos.
Por otra parte, una persona puede necesitar una cantidad de dinero distinta durante la jubilación de la que necesitaba mientras trabajaba. Quienes tienen una hipoteca pendiente o ayudan económicamente a familiares pueden afrontar gastos diferentes de los de quienes llegan a esa etapa con sus principales obligaciones financieras resueltas.
Por este motivo, calcular los gastos previstos y consultar la estimación individual de la pensión resulta más útil que basar las decisiones únicamente en una cifra general.
Diferencias entre comunidades autónomas en el ahorro empresarial
El acceso a los planes de previsión social de empresa tampoco es uniforme en todo el territorio español. Los datos citados en el artículo sitúan la participación en estos instrumentos en el 15,3% en la Comunidad de Madrid, mientras que el País Vasco destaca con una proporción del 43%.
Estas diferencias muestran que el desarrollo de los sistemas de ahorro complementario puede variar considerablemente según el territorio y las características del mercado laboral. La presencia de instrumentos colectivos, las particularidades del tejido empresarial y las políticas de previsión social pueden influir en el acceso de los trabajadores a estas soluciones.
Extender los planes de empleo, especialmente entre las pequeñas empresas y los trabajadores que actualmente carecen de ellos, constituye uno de los retos pendientes para reforzar la planificación financiera a largo plazo.
Qué pueden hacer los trabajadores para preparar su jubilación
Aunque las decisiones sobre las pensiones dependen en buena medida de las políticas públicas y de la evolución económica, los trabajadores pueden adoptar algunas medidas para mejorar su preparación financiera.
Consultar la pensión estimada. Revisar la vida laboral y utilizar las herramientas oficiales de la Seguridad Social permite conocer mejor los derechos acumulados y las previsiones disponibles. Elaborar un presupuesto. Calcular los gastos que podrían mantenerse durante la jubilación ayuda a determinar si será necesario disponer de ingresos adicionales.
Crear un hábito de ahorro. Reservar una cantidad mensual, adaptada a la capacidad económica de cada hogar, puede contribuir a construir un fondo a largo plazo sin comprometer los gastos esenciales. Informarse sobre los planes de empresa. Conviene comprobar si la compañía ofrece un plan de pensiones de empleo u otros instrumentos de previsión social y conocer sus condiciones.
Valorar las alternativas con prudencia. Los planes de pensiones individuales, los fondos de inversión y otros productos de ahorro presentan características, riesgos, costes y tratamientos fiscales diferentes. Antes de elegir, es importante comprender su funcionamiento y comprobar que se ajustan al horizonte temporal y a la tolerancia al riesgo de cada persona.
Además de calcular cuánto dinero será necesario para mantener el nivel de vida tras dejar de trabajar, conviene tener en cuenta los gastos administrativos asociados a este proceso. La gestión de la jubilación implica reunir documentación, comprobar los años cotizados y presentar la solicitud ante la Seguridad Social. Para quienes desean anticiparse y conocer los posibles costes de estas gestiones, resulta útil consultar información sobre cuánto cuesta tramitar la jubilación. Contar con esta información permite planificar mejor los últimos años de vida laboral y evitar imprevistos económicos en el momento de acceder a la pensión.
El futuro de las pensiones exige planificación y medidas a largo plazo
La preocupación de tres de cada cuatro trabajadores por su futura jubilación pone de relieve un desafío que afecta tanto a las familias como a las instituciones y las empresas. El sistema público seguirá siendo un elemento fundamental de protección económica para los jubilados, pero la suficiencia de los ingresos futuros también dependerá de las circunstancias personales, la evolución del coste de la vida y las decisiones de ahorro adoptadas durante la etapa laboral.
Al mismo tiempo, ampliar el acceso a los planes de previsión social empresarial y mejorar la educación financiera podrían ayudar a reducir la distancia entre la preocupación y la planificación efectiva.
La conclusión es que preparar la jubilación requiere anticipación. Conocer la pensión estimada, calcular las necesidades futuras y empezar a ahorrar cuando sea posible son pasos que pueden mejorar la capacidad de afrontar esta etapa con mayor seguridad económica.
La cuestión ya no es únicamente cuánto se cobrará del sistema público, sino cómo organizar los recursos disponibles para mantener una calidad de vida adecuada cuando llegue el momento de dejar de trabajar.